Řízení nákladů a controlling
| Site: | Moodle ZČU |
| Course: | Projektový management |
| Book: | Řízení nákladů a controlling |
| Printed by: | Nepřihlášený host |
| Date: | Monday, 9 November 2026, 10:08 PM |
1. Řízení nákladů a controlling
PMBOK do této kategorie řadí procesy odhadu nákladů, vytvoření rozpočtu a controllingu nákladů. Tyto procesy prostupují všemi ostatními plánovacími i realizačními procesy, protože náklady se týkají prakticky všeho. Chceme-li mít přesný odhad doby trvání činnosti, musíme znát zdroje, které jí budou dostupné. K reálnému přiřazení zdrojů ale musíme znát dostupné finanční prostředky. Chceme-li plánovat a řídit rizika, musíme vědět, jaký rozpočet k tomu můžeme využít. Jednáme-li o možných změnách v projektu, čerpání rozpočtu bude hrát klíčovou roli.
Pro konzistenci uvnitř projektu i napříč projekty organizace je doporučeno vytvořit plán řízení nákladů,
který bude definovat stupeň přesnosti (zaokrouhlení např. na tisíce nebo stovky, dle rozsahu projektu),
měrné jednotky pro každý typ zdroje (např. člověkohodiny, člověkodny nebo přímo peněžní částky),
kontrolní mezníky, při jejichž překročení je potřeba začít intenzivně jednat o nápravě, formát reportů a
metodologii určování nákladů a jejich agregace
1.1. Odhad nákladů a vytváření rozpočtu
V tomto procesu se odhadují finanční prostředky potřebné pro dokončení jednotlivých projektových aktivit. K tomu je samozřejmě nutné znát, jaké zdroje si která činnost vyžádá. Peněžním ohodnocením těchto zdrojů pak vzniká odhad celkových nákladů činnosti.
V rámci odhadování nákladů je nutné provést několik důležitých rozhodnutí typu „make or buy“ (máme
tuto součástku vyrobit nebo je výhodnější ji koupit) a „lease or buy“ (vyplatí se nám spíše stroj koupit nebo
jen pronajmout), která často závisí i na dalších projektech v organizaci. Z tohoto důvodu je potřeba
všechny projekty koordinovat tak, aby vznikaly synergické efekty – stroje nakoupené jedním projektem
mohou být později využity dalším projektem; nebo může být subdodavatel prověřen v rámci méně
důležitého projektu, aby bylo možné rozhodnout o spolupráci u klíčových projektů.
Odhady nákladů je nutné průběžně zpřesňovat a upravovat podle toho, jak se projekt vyvíjí a jaká rizika
nastanou. Techniky odhadů jsou stejné jako u odhadování doby trvání – expertní odhady, analogické
odhady (porovnáním s jiným projektem), parametrické odhady (výpočtem na základě historických dat) a
tříbodové odhady (vážený průměr z nejpravděpodobnější, optimistické a pesimistické varianty).
Obecně lze náklady stanovovat metodou bottom-up nebo metodou top-down. První jmenovaná metoda
postupuje, jak již název napovídá, zdola nahoru. Nákladově tedy hodnotí každou jednotlivou činnost tak,
jak je popsána v seznamu činností vycházejícím z WBS. Rozpočet projektu je pak stanoven jako součet
nákladů všech aktivit (plus další položky typu rezerv na řízení rizik nebo na kurzové ztráty). Druhá metoda
postupuje shora dolů a pevně daný rozpočet rozděluje mezi jednotlivé aktivity. Tento přístup je sice
rychlejší a jednodušší, na druhou stranu je také výrazně méně přesný.
Proces tvorby rezerv musí probíhat v rámci celého projektu s tím, jak zanikají nebo vznikají další rizika,
objevují se nové skutečnosti a konkretizují se odhady. Finanční prostředky vyčleněné na rezervy tvoří
součást rozpočtu; je možné je stanovit také jako procentuální podíl z celkového rozpočtu, podobně jako
náklady na řízení.;
Čerpání rozpočtu zpravidla postupuje dle S křivky. Největší náklady se vyskytují uprostřed projektu,
v rámci samotné realizace. Naopak na začátku a konci projektu jsou náklady nižší.
1.2. Controlling a metoda EVM
Controlling projektu je nesmírně důležitou aktivitou z pohledu postupného plnění dílčích cílů projektu, čímž je zajištěno splnění celkového cíle. Je třeba v projektovém týmu zdůraznit význam controllingu jako prostředku včasného varování před nesplněním termínů nebo překročením rozpočtu, a ne jako prostředku pro trestání pracovníků. Nebude-li tým včas informován o nepříznivém vývoji, nebude moci adekvátně zareagovat a tento vývoj zastavit. Proto je controlling více než jen kontrola. Anglické sloveso control znamená kontrolovat ve smyslu ovládat, usměrňovat. Controlling tedy není jen o porovnání plánu a skutečnosti, ale musí případné odchylky také analyzovat (aby byla zjištěna jejich příčina a tím se předešlo opakování stejných chyb) a reagovat na ně.
Proces monitorování a kontroly projektu začíná v okamžiku, kdy je projekt zahájen a je čerpán jeho
rozpočet. Jednotlivé pracovní úkoly a dílčí plnění jsou ověřovány a porovnány s předpoklady uvedenými
v harmonogramu a rozpočtu projektu. Celý proces je možné rozdělit na měření hodnot, jejich hodnocení
a případné korekce.
Během realizace projektu je nezbytně nutné sledovat čerpání rozpočtu, ale také plnění termínů. Pro obě
tyto záležitosti slouží metoda analýzy vytvořené hodnoty (Earned Value Management, EVM). Můžete se
setkat i se starším označením EVA; pozor, nezaměňovat s Economic Value Added, což je metoda Value
Based Managementu. Ta je založena na určení průběžné vytvořené hodnoty a jejím porovnání s plánem.
Tato metoda umožňuje hodnotit projektovou výkonnost současně z pohledu nákladů i termínů.
1.3. Základní parametry výpočtů
V rámci výpočtů se používají tři základní parametry, zjišťované k předem stanoveným datům v projektu
nebo k jeho milníkům. Jedná se o:
- plánovanou hodnotu (Planned Value, PV), která je rovna původnímu rozpočtu všech pracovních balíků, které měly být k danému datu dokončeny,
- vytvořenou hodnotu (Earned Value, EV), která odpovídá původnímu rozpočtu všech pracovních balíků, které k danému datu skutečně byly dokončeny a
- skutečné náklady (Actual Cost, AC), jež jsou rovny skutečně vynaloženým nákladům na všechny činnosti, které k danému datu skutečně byly dokončeny
V případě, že k danému datu byly plánovány nebo realizovány některé činnosti pouze částečně, lze je
zařadit do příslušného výpočtu také (v poměrné části). Kromě těchto základních proměnných se využívá
- celkový plánovaný rozpočet (Budget at Completion, BAC), který slouží k předpovědím toho, jak se bude projekt nadále vyvíjet při udržení stejného směru.
1.4. Proměnné odvozené
Pomocí tří základních proměnných se v rámci EVA počítají proměnné odvozené, které na první pohled a
rychle informují o stavu projektu z hlediska času a nákladů. Do této kategorie patří:
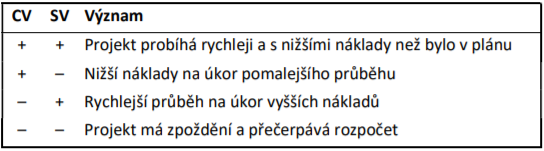
- Odchylka nákladů (Cost Variance, CV) se vypočte jako rozdíl EV – AC. Jedná se tedy o rozdíl mezi původním rozpočtem skutečně dokončených aktivit a jejich skutečnými náklady. Bude-li tento rozdíl kladný, pak projekt probíhá s nižšími náklady, než bylo plánováno, a naopak.
- Odchylka termínů (Schedule Variance, SV) se vypočte jako rozdíl EV – PV. V tomto případě jde o rozdíl původního rozpočtu aktivit skutečně dokončených k danému datu a původního rozpočtu aktivit, které měly k danému datu být dokončeny dle plánu. Jestliže je tento rozdíl kladný, pak to znamená, že se k danému datu stihlo udělat více práce, než se původně zamýšlelo, a projekt má tak náskok v plnění termínů. Záporná hodnota znamená samozřejmě opak.
- Index plnění nákladů (Cost Performance Index, CPI) se vypočte jako podíl EV / AC. Jedná se jen o jiný způsob výpočtu stejného problému, kdy je místo rozdílu použit podíl. V tomto případě signalizuje levnější průběh projektu hodnota větší než 1.
- Index plnění termínů (Schedule Performance Index, SPI) je vůči SV totéž, co CPI vůči CV. Opět jde pouze o odlišnou cestu ke stejnému závěru. Hodnoty větší než 1 znamenají, že projekt probíhá rychleji než bylo plánováno.
Současným sledováním CV a SV lze dojít k zajímavým závěrům, které shrnuje následující tabulka („ + “
vyjadřuje kladné hodnoty, „ – “ záporné).
1.5. Odhad celkového splnění rozpočtu
Pro odhad celkového splnění rozpočtu je možné index plnění nákladů vynásobit plánovaným celkovým rozpočtem. Dostáváme potom proměnné:
- odhad celkových nákladů (Estimate at Completion, EAC) vypočtený jako podíl BAC / CPI (odvození vychází ze vztahu EAC = AC + (BAC – EV) / CPI) vyjadřuje, kolik celkem bude projekt stát, bude-li čerpání nákladů pokračovat dle prozatímního vývoje,
- odhad zbývajících nákladů (Estimate to Complete, ETC) vypočtený jako rozdíl EAC – AC vyjadřuje, kolik peněz bude ještě potřeba do projektu vložit, než bude dokončen, a
- odchylka na konci (Variance at Completion, VAC) vypočtená jako rozdíl BAC – EAC vyjadřuje, o kolik více bude projekt stát oproti původnímu rozpočtu
Ilustrativní příklad ukazující použití metody EVM s konkrétními hodnotami je uveden v rámci řešených
příkladů ke zkoušce.
Vzhledem k tomu, že se analýza EVM provádí v projektu vícekrát k různým datům nebo milníkům, lze
konstruovat grafický přehled dosavadního vývoje, původně plánovaného vývoje a nově předpokládaného
vývoje. Přehledný obrázek umožňuje projektovému týmu odhalit nepříznivé trendy lépe, než jen jedna
sada výpočtů zkoumaná izolovaně. Na následujícím obrázku si kromě grafického znázornění výstupů EVM
všimněte také toho, že plánovaný rozpočet tvoří S křivku
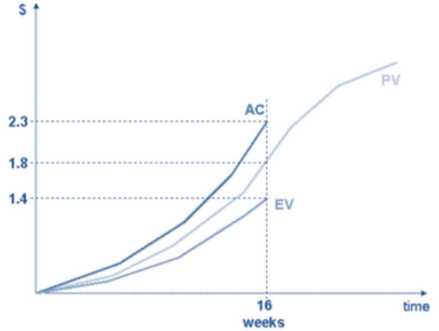
Zdroj: PMBOK
1.6. Posouzení ekonomické návratnosti
Současná teorie nabízí velké množství různých metod, které lze využít pro posouzení finanční efektivity projektu. S většinou z nich jste se seznámili v rámci dosavadního studia, především v předmětu KFU/PF, proto budou na tomto místě pouze vyjmenovány a nikoliv podrobněji popisovány. Standardní metody se rozdělují na statické a dynamické podle toho, zda respektují faktor času (protože koruna dnes není koruna zítra). Mezi statické metody patří například metoda průměrných ročních nákladů, doba návratnosti nebo ROI. Do kategorie dynamických se řadí čistá současná hodnota, vnitřní výnosové procento, diskontovaná doba návratnosti nebo metoda ekonomické přidané hodnoty.
1.7. Měření v projektu
V každém projektu se samozřejmě musí měřit mnohem více věcí, než jen plnění nákladů a termínů. Velmi významné je také plnění rozsahu, kvality, ale i komunikace. Tyto kategorie vyžadují své vlastní metriky a přístupy, které by měly splňovat určitá základní pravidla.
Často se říká, že co nebudeme měřit, nemůžeme řídit.1
Měření poskytují objektivní informace, na jejichž
základě lze dělat další rozhodnutí. Je ovšem nutné měřit správné věci a správným způsobem – měřit
nesmysly je snadné; najít vypovídající ukazatele je mnohem složitější.
Měření představuje aktivity, které mají poskytnout objektivní a přesné informace o průběhu projektu tak,
aby mohl být projektovým týmem řízen ke splnění svých cílů. Každý výstup měření se označuje jako
metrika (ukazatel, indikátor). Pokud má ukazatel vztah k celkové výkonnosti, označuje se jako klíčový (Key
Performance Indicator, KPI).
Při rozhodování, které metriky v projektu skutečně využít, je kritická jejich vypovídající hodnota a také
náklady na jejich stanovení. Stanovený seznam metrik musí být vyvážený. V závislosti na tom, kolik metrik
bylo identifikováno, je nutné uspořádat seznam, do něhož jsou zařazeny pouze ty, které mají nejmenší
náklady na sběr a dávají největší hodnotu pro projekt. Obecně je důležité snažit se poskytnout maximum
informací s minimem práce.
Správně stanovená metrika musí splňovat hned několik požadavků. Mezi ty nejdůležitější patří účelnost
(má smysl danou věc měřit), jednoznačnost (měření lze interpretovat jen jedním způsobem), validita
(měření je prováděno důvěryhodně), zjistitelnost (nemá smysl plánovat měření věcí, které poté v praxi
měřit nejdou), relevantní přesnost (musí být dostatečně vysoká; na druhé straně je také nutné vědět, co
už pro projekt stačí – čím vyšší požadovaná přesnost, tím vyšší náklady), dostatečná frekvence (měření je
potřeba provádět ve stanovených intervalech), srozumitelnost, odpovědnost (za měření musí být
konkrétní pracovník odpovědný), opakovatelnost a stálost získaných dat v čase.¨
Pro každou metriku je potřeba stanovit také cílový stav, tedy hodnotu, se kterou bude následně měření
v rámci controllingu porovnáváno a která označuje hranici uspokojivého stavu.
Z oblasti měření je také třeba zmínit, že by každá firma ráda změřila celkový přínos projektu. To je ale zřídkakdy možné. Kromě finančních výnosů jsou s každým projektem spojeny také další přínosy, které je obtížné nebo zcela nemožné kvantifikovat. Projekt může v podniku vytvořit novou IT infrastrukturu, může uvést podnik na nový trh, může zlepšit obraz podniku v očích zákazníků, dodavatelů i veřejnosti, může zvýšit kvalifikaci interních pracovníků, může rozšířit znalostní bázi firmy a její zkušenosti nebo může například vytvořit cestu pro nástup dalšího projektu. Při hodnocení projektu je tak vždy nutné dbát také na nefinanční přínosy, jejichž hodnocením se zabývá analýza přínosů a nákladů (CBA – Cost-Benefit Analysis).
1 Tento citát je často přiřazován W. Demingovi, nicméně Deming nic takového neřekl, ba naopak. Ve své knize Out of Crisis, str. 121, říká „the most important figures that one needs for management are unknown or unknowable, but successful management must nevertheless take account of them.“ Dokonce mezi 7 smrtelných nemocí managementu řadí řízení jen na základě viditelných hodnot, a měření výkonnosti – obzvláště zaměstnanců – považuje za nesprávné; viz Schultes, Leader’s Handbook.