Základy podnikové ekonomiky
3. Lidské zdroje
Lidské
zdroje = lidé v pracovním procesu. Jednou z klíčových oblastí, na které je
řízení lidských zdrojů zaměřeno jsou mzdy.
Obrázek 10 (commons.wikimedia.org)
Mzda
Za vykonanou práci náleží zaměstnanci mzda. Mzda je peněžité plnění nebo plnění peněžité povahy (naturální mzda) poskytované zaměstnavatelem zaměstnanci za práci. Jedná se tedy o odměnu za práci v pracovním poměru, která je vyplácena ve výplatním termínu (zpravidla měsíčně) a to zpětně.
Druhy mzdy:
Hrubá mzda
Super hrubá mzda
Čistá mzda
Hrubá mzda – součet veškerých položek, které připadají zaměstnanci za práci odvedenou v příslušném kalendářním měsíci
Skládá se:
Základní mzda
Příplatky
Odměny
Náhrady mzdy
…
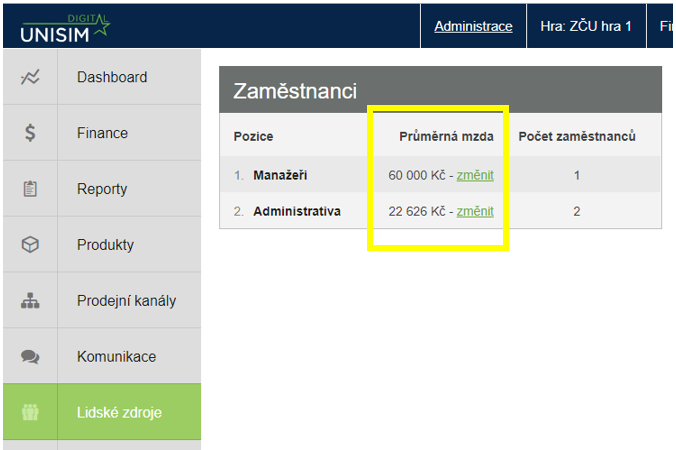
Obrázek 11 (http://unisim.cz/)
Super hrubá mzda – vychází z hrubé mzdy zvýšené o pojistné placené zaměstnavatelem:
Sociální pojištění (Pojistné na sociální zabezpečení a příspěvek na státní politiku zaměstnanosti)
- Zaměstnavatel platí 24,8 % z hrubé mzdy (od 1.7.2019) (Pozn. ve hře Unisim k 2. 10. 2019 použita původní sazba 25%)
Zdravotní pojištění
- Zaměstnavatel platí 9 % z hrubé mzdy
Ze super hrubé mzdy se vypočítá daňový základ a následně (po započítání daňových slev a zvýhodnění) daň z příjmu fyzických osob.
Sazba daně z příjmu činí 15 %.
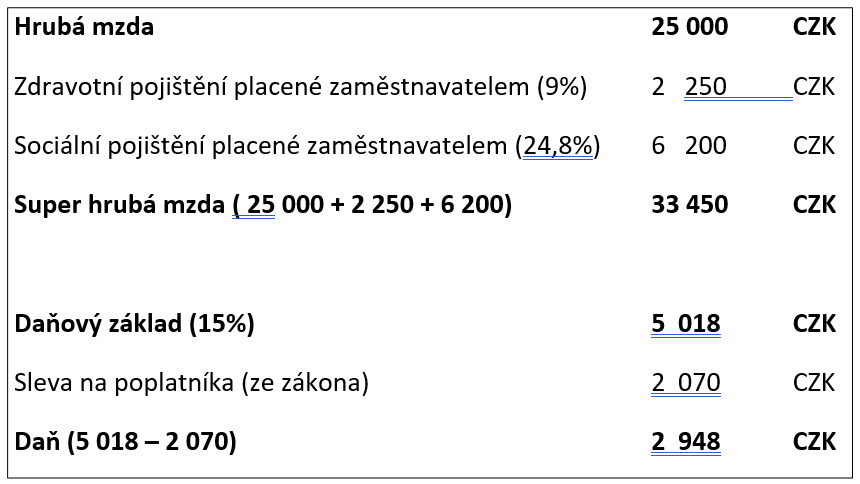
Příklad výpočtu super hrubé mzdy a daně z příjmu fyzické osoby:
V reportu
centrála ve hře Unisim lze nalézt přehled hrubých a super hrubých mezd
zaměstnanců firmy (viz obr. 12).
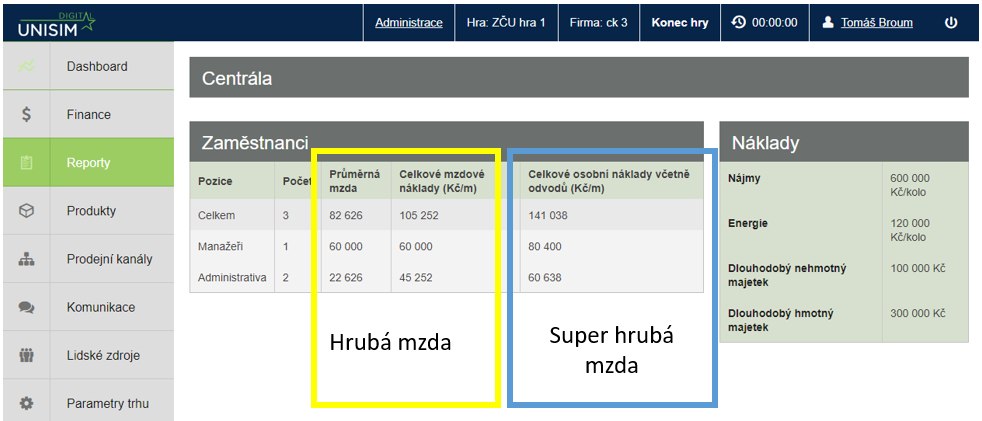
Obrázek 12 (http://unisim.cz/)
Čistá mzda – vychází z hrubé mzdy ponížené o:
Sociální pojištění (Pojistné na sociální zabezpečení a příspěvek na státní politiku zaměstnanosti)
- Zaměstnanec platí 6,5 % z hrubé mzdy
Zdravotní pojištění
- Zaměstnanec platí 4,5 % z hrubé mzdy
Daň (vypočtená ze super hrubé mzdy)
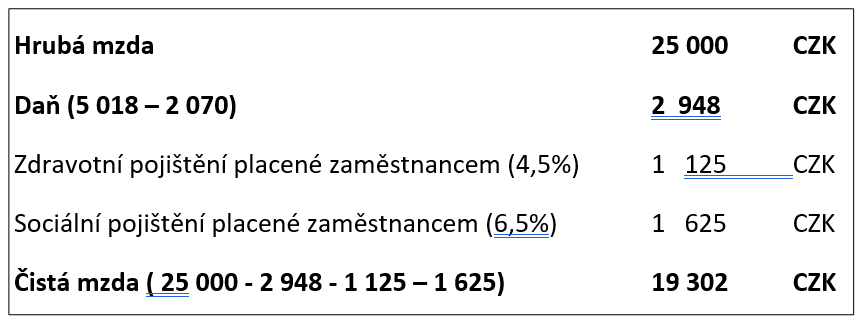
Příklad
výpočtu čisté mzdy: