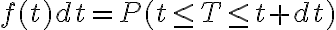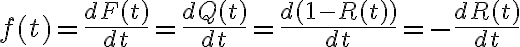Poruchový model, ukazatele spolehlivosti a jejich výpočet
Požadavky na absolvování
V této části je věnována pozornost pojmům:
- distribuční funkce a hustota pravděpodobnosti,
- pravděpodobnost bezporuchového provozu,
- pravděpodobnost poruchy,
- intenzita poruch,
- doba do poruchy,
- celková efektivnost zařízení,
- gama procentní život.
Distribuční funkce a hustota pravděpodobnosti
Distribuční funkce F(x) jednorozměrné reálné náhodné veličiny X se definuje jako pravděpodobnost, že realizace této náhodné veličiny nepřekročí zvolenou hodnotu x. Grafické znázornění je uvedeno na Obr. 10 a matematicky ji vyjadřuje následující vztah.
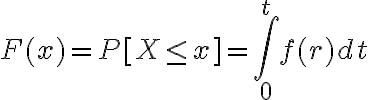 pro všechna t
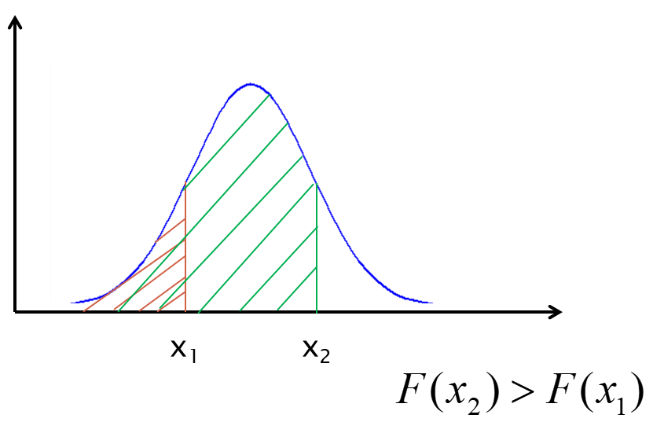
Obr. 8: Grafické znázornění distribuční funkce .
Hustota pravděpodobnosti f(t) představuje funkci vyjadřující pravděpodobnost, že náhodná veličina T nabude hodnoty z nekonečně malého intervalu dt. Matematicky udává rychlost růstu distribuční funkce F(x) spojité náhodné veličiny (pravděpodobnost že dojde k poruše objektu za malý časový interval po daném okamžiku, dělená velikostí tohoto intervalu). Matematicky hustotu pravděpodobnosti vyjadřují níže uvedené vztahy.