
Řízení kvality
1. Řízení kvality
1.2. Náklady na kvalitu
Náklady na kvalitu je možné rozdělit do tří skupin:
- Náklady na prevenci, které jsou spojené s bezchybnou produkcí. Jedná se například o náklady na školení, lepší technologii, vypracování plánu kvality či zavedení systémů prevence poruch typu JIDOKA nebo Poka-Yoke.
- Náklady na controlling kvality, které jsou spojené s inspekcí a testováním a které rostou alespoň lineárně s vyžadovaným počtem kontrol a jejich podrobností.
- Náklady na odstranění chyb, které jsou spojené s opravami – a to jak interními v případě včas zjištěných nesrovnalostí, tak externími u zákazníka v rámci garančních oprav.
V poslední době je trendem zvyšování nákladů na prevenci a controlling, čímž se snižují náklady na opravy
a většinou také celkové náklady. Při přílišné prevenci a kontrole mohou ale náklady opět začít růst, protože
by bylo jednodušší a méně nákladné produkt jednou opravit než padesátkrát kontrolovat.
Optimálnímu rozložení nákladů mezi prevenci a opravy se říká ekonomická úroveň zajištění (Economic
Conformance Level, ECL) a představuje největší výnosnost vyrobeného produktu, protože je spojena
s nejnižšími náklady na jeho kvalitu. Pokud se podnik pohybuje před touto úrovní, pak je možné snížit
náklady zlepšením prevence. Naopak nad touto úrovní se snížení celkových nákladů dosáhne snížením
prevence a zvýšením následných oprav.
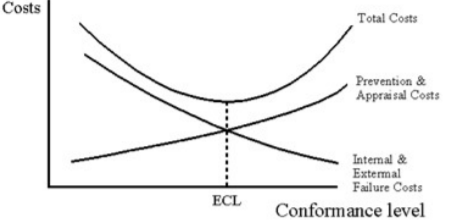
Zdroj: (Martin)